海外FXで生活できるほどの利益を出せるようになったものの、いざ引越しをしようとすると立ちはだかるのが「賃貸マンションの入居審査」です。
何年もの間、退場と再入金を繰り返し、血のにじむようなチャート分析とメンタル管理の末にようやく掴み取った「専業トレーダー」という夢の生活。
毎日満員電車に乗ることもなく、好きな時間に起きて、好きな場所で相場と向き合える。
収入も会社員時代とは比べ物にならないほど増え、「これでようやく憧れだったタワーマンションや、設備の整った綺麗なデザイナーズ物件に住めるぞ!」と胸を躍らせている方も多いのではないでしょうか。
しかし、いざ不動産屋のドアを叩くと、現実の厳しさに直面することになります。
「職業欄には何と書けばいい?」「安定収入がないと不動産屋に門前払いされるのでは?」「アリバイ会社を使ってもバレない?」など、専業トレーダー特有の社会的信用の低さからくる不安は尽きません。
私自身も以前、海外FXで独立した直後に引っ越しをしようとして、不動産屋の冷たい対応にひどく落ち込んだ経験があります。
手元には数年分の家賃をポンと払えるだけの潤沢な資金があるにもかかわらず、申込書の職業欄に「無職」や「FXトレーダー」と書いた瞬間、担当者の顔が曇り、「ちょっと厳しいかもしれませんね…」と鼻で笑われるような態度をとられたのです。
毎日チャートと向き合い、会社員時代よりもはるかに多くの利益を出し、税金も何百万と納めているにもかかわらず、社会的な扱いは「無収入のフリーター」以下なのかと、底知れぬ悔しさと孤独感に襲われました。
ですが、安心してください。
審査の裏側や不動産屋の心理を正しく理解し、適切な手順を踏めば、専業トレーダーでも希望の物件を借りることは十分に可能です。
この記事では、海外FX 専業の方が賃貸マンションの審査に通る方法として、具体的な手順や審査に通りやすくなる裏ワザ、絶対にやってはいけないNG行動までを徹底解説します。
さらに、「そもそも海外FXで生計を立てている人は本当にいるのか?」「何千万という高額出金は現実的に可能なのか?」といった、世間や不動産屋が抱くリアルな疑念にどう答えていくべきか、私の泥臭い体験談も交えて深く掘り下げていきます。
ポイント
- 職業欄は無職ではなく自営業や個人投資家と記載
- 不動産屋には正直に状況を話し味方につける
- 収入証明は取引履歴ではなく確定申告書や納税証明書が必須
- 安定収入の代わりとなる預金審査(残高審査)を活用
- 預金審査の目安は家賃の約2年分の銀行残高
- 海外口座の資金は事前に国内の銀行口座へ出金
- 信販系を避け審査が緩い独立系の保証会社を利用
- アリバイ会社の利用は強制退去や詐欺罪のリスクがあり絶対NG
- 親に頼めない場合は連帯保証人不要の物件や保証会社を活用
- 審査に落ちても別の保証会社や別の物件でリカバリー可能
海外FX専業トレーダーの賃貸審査における基本とマインド
まずは、審査に臨む前の基本的な考え方とマインドセットについてお話しします。
敵を知り、己を知れば百戦危うからずと言いますが、賃貸審査もまったく同じです。
自分の口座残高を見て「これだけお金があるんだから貸してくれて当然だ」と傲慢になるのではなく、貸す側が何を恐れ、何を求めているのかを謙虚に理解することが、審査突破の第一歩となります。
なぜ専業トレーダーは賃貸審査に厳しいのか?
大家さんや管理会社、そして家賃保証会社が最も恐れているのは、「家賃の滞納」と「夜逃げ」です。
賃貸経営というのは、毎月決まった日に確実に入ってくる家賃収入があって初めて成り立つビジネスです。
どれだけ現在の貯金が1,000万円あったとしても、毎月決まった日に決まった額の給料が入ってこない人は、貸す側にとって非常にリスクが高いと判断されてしまいます。
これは例えるなら、一発で巨大なマグロを釣り上げるかもしれないがボウズの日も多いギャンブラー気質の漁師よりも、毎日確実にアジを100匹獲ってくる地味な漁師のほうが、お金を貸す銀行(大家さん)としては安心できるという心理に似ています。
そもそも、世間の一般的な感覚からすると、「海外FXで生計を立てている人なんて本当に実在するのか?」という強烈な疑念があります。
ネット上には「10万円を1億円にした!」といった華々しい情報が溢れていますが、不動産屋の担当者からすれば「それはネットの中だけの都市伝説であり、目の前にいるこの客も、いつ破産するか分からない危険人物なのではないか」と警戒するのも無理はありません。
海外FXは、国内FXの最大25倍という規制とは比べ物にならない、数百倍から数千倍というダイナミックなレバレッジ(ハイレバ)を効かせた取引が可能です。
ゼロカットシステムがあるため借金を背負うリスクはないとはいえ、大きなロットを張って一度のトレードで数百万、数千万という資金を溶かしてしまうリスクは常に隣り合わせです。
大家さんから見れば、「今は景気の良いことを言っているけれど、来月の雇用統計の発表で資金をすべて溶かして、家賃が払えなくなるかもしれない」という恐怖が常につきまといます。
私自身、初めての審査で不動産屋のベテラン担当者から「FXはギャンブルと同じですからね。しかも海外のよく分からない業者となると、なおさら大家さんを説得するのは難しいですよ」と冷たく言い放たれました。
「私のトレードは徹底した資金管理とリスクリワードの計算に基づいたビジネスだ!」と心の中で叫びましたが、相手には届きません。
悔しいですが、これが世間一般の、そして不動産という保守的な業界のリアルな認識なのです。
だからこそ、私たちは「現在どれだけ稼いでいるか」や「自分のトレード手法がいかに優れているか」を熱弁するのではなく、「いかに家賃を払い続けられる安定した基盤があるか」「社会的な義務をいかに果たしているか」を客観的なデータで証明しなければなりません。
感情的にならず、相手の不安を一つずつ論理的かつ誠実に解消していく冷静さが求められます。
申込書の職業欄の正解:「無職」ではなく「自営業」か「個人投資家」
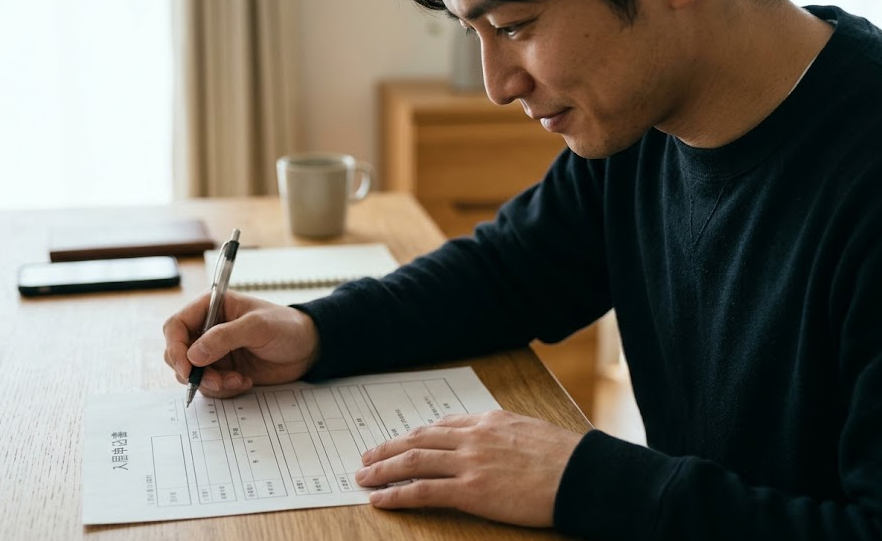
賃貸の入居申込書を前にして、ボールペンを持った手が最初に止まるのが「職業欄」です。
会社に属していないからといって、ここでバカ正直に「無職」と書いてしまうのは、絶対に避けるべき愚策です。
無職というたった二文字の言葉は、「私には支払い能力がなく、社会的な信用もありません」という強烈なネガティブシグナルを相手に送ってしまいます。
これを見た瞬間、不動産屋はあなたを「審査を通すための労力をかける価値のない客」としてシャットアウトしてしまうかもしれません。
正解は、「自営業」あるいは「個人投資家」と記載することです。
あなたが海外FXで得た利益を雑所得としてきちんと確定申告し、税金を納めているのであれば、あなたはれっきとした個人事業主であり、国から認められた投資家です。
何も後ろめたいことはありません。堂々と「自営業」と名乗ってください。
ただし、具体的な事業内容の欄にデカデカと「海外FX専業」と書くのは少し待ってください。
先ほどもお伝えした通り、FX、特に「海外」という言葉に対してネガティブなイメージや偏見を持つ人は少なくありません。
「怪しい詐欺まがいのことをしているのではないか」「脱税しているのではないか」と勘ぐられる原因になります。
ここは「金融商品取引業」「投資運用業」「自己資金の運用」といった、少しお堅く、かつ実態と嘘のない表現を使うことで、相手に与える印象は劇的に変わります。
これは、言葉一つで相手の受け取り方をコントロールする、一種のパッケージング(見せ方)の工夫です。
自分を偽る必要はありませんが、わざわざ相手の警戒心を煽るような刺激的な表現を避ける大人の対応が必要です。
不動産屋への説明の仕方:怪しまれずに担当者を味方につけるコツ
不動産屋の担当者は、ただ物件を案内するだけの人ではありません。
大家さんや家賃保証会社に対して、「このお客さんは信頼できる素晴らしい人ですよ」とプレゼンをしてくれる、あなたの運命を握る重要な架け橋であり、最強のパートナーになり得る存在です。
この担当者をいかに味方につけるかが、審査の行方を100%左右すると言っても過言ではありません。
まず大前提として大切なのは、身なりや言葉遣いで「社会的な常識を備えた、しっかりした人物である」という第一印象を与えることです。
どれだけ口座残高が億を超えていようと、寝起きのボサボサ頭に金髪、ヨレヨレのTシャツとサンダル履きで来店すれば、「この人に高額な部屋を貸して、近隣住民とトラブルにならないだろうか」と一発で警戒されます。
高級スーツを着る必要はありませんが、清潔感のあるジャケットを羽織り、落ち着いたトーンで丁寧な言葉遣いを心がけてください。
そして、現在の職業や収入状況については、担当者には隠し立てせずに正直に、かつ自信を持って話すことが重要です。
ここで変にごまかそうとすると、後々つじつまが合わなくなり、決定的な信用を失います。
「実は、海外FXでの自己資金運用をメインに生計を立てています。もう数年間専業として生活しており、利益も安定しています」と伝えた上で、確定申告書などの公的な書類をスッと提示できれば、担当者の目は「怪しい客」から「優良顧客」へと変わります。
その際、担当者からよく投げかけられるのが、「海外のFX業者って、利益が出ても出金拒否されて手元にお金が戻ってこないとか、高額出金はできないって噂を聞くんですけど、現実的に大丈夫なんですか?」という、かなり鋭い(そしてもっともな)質問です。
彼らもネットで情報を調べているので、海外FX界隈の黒い噂を知っているのです。
この時にしどろもどろになってはいけません。
「おっしゃる通り、一部の悪質なB-Book業者(顧客の損失が業者の利益になる呑み業者)ではそうした出金トラブルが起きることもあります。ですが、私が利用しているのは金融ライセンスを正規に取得し、すべての注文を市場に流しているA-Bookの優良ブローカーです。これまでにも数百万、数千万単位の高額出金を何度も行っていますが、数営業日以内には必ず日本の銀行口座に全額着金しています。もちろん、その着金履歴もお見せできますよ」
と、具体的な専門用語(A-Bookなど)を軽く交えながら、圧倒的な事実をもって論理的に説明してください。
私の場合、「毎月これくらいの利益が出ていて、税金もきちんと納めています。これが先月、海外から国内のメガバンクに1,000万円を出金した時の着金履歴です」とスマートフォンの銀行アプリの画面と確定申告書を見せながら説明しました。
すると、最初は「海外FX…ですか…」と怪訝な顔をしていた担当者が、「なるほど!そこまでしっかり管理されていて実績もあるのなら、この独立系の保証会社なら絶対にいけるかもしれません。大家さんにも私が上手く説明してみます!」と、身を乗り出して協力的になってくれたのです。
担当者も一人の営業マンですから、本音を言えば契約を取りたい、歩合を稼ぎたいという気持ちは同じです。
あなたが家賃を滞納しない信頼できる人物であり、高額な家賃を払い続けられる本物のトレーダーだと確信できれば、大家さんや保証会社を説得するための武器(材料)を一緒に探してくれます。
包み隠さず誠実に状況を伝え、二人三脚で審査突破を目指す関係性を築くことに全力を注いでください。
海外FX専業でも賃貸マンションの審査に通る4つの具体策
ここからは、厳しい審査の壁を実際に乗り越えるための、より実践的なアクションプランをご紹介します。
毎月の給与明細という最強の武器を持たない専業トレーダーが、それを補って余りある安心感を大家さんと保証会社に与えるための効果的なアプローチです。
海外FX 専業の方が賃貸マンションの審査に通る方法として、以下の4つを状況に応じて使い分け、あるいは組み合わせて検討してみてください。
1. 安定収入がなくてもOK!「預金審査(残高審査)」を利用する
会社員のような「毎月の安定した収入(フロー)」を証明できない専業トレーダーにとって、最大の武器であり生命線となるのが、「現在の圧倒的な資産(ストック)」を証明する「預金審査(残高審査)」というシステムです。
これは、給与明細の代わりに現在の銀行口座の残高を提示することで、「これだけのまとまった貯金が現金であるのだから、仮に明日からFXで全く勝てなくなったとしても、数年間は家賃を滞納する心配が物理的にない」と認めてもらう方法です。
例えるなら、クレジットカードの分割払いの審査に通らなくても、アタッシュケースに札束を詰めて「現金一括で買うから売ってくれ」と交渉するような力技に近いイメージです。
一般的に、預金審査に通るための目安は「家賃の2年分(24ヶ月分)以上の残高」と言われています。
つまり、家賃が15万円の少し良い物件に住みたいのであれば、最低でも360万円(15万×24ヶ月)の預金残高が「国内の銀行口座」にある必要があります。
もちろん、この数字はあくまで最低ラインであり、残高は多ければ多いほど審査には有利に働きます。1,000万円以上の残高があれば、大抵の大家さんは安心します。
私自身、専業になって初めての引っ越しでは、この預金審査を利用して希望のマンションを借りることができました。
その際は、ネット銀行のWeb明細のスクリーンショットでは少し弱いと言われたため、わざわざ実店舗のあるメガバンクの口座に資金を移し、通帳の記帳ページ(最新の残高と、数ヶ月前から大きな資金変動がなく安定していることがわかる履歴)をカラーコピーして提出しました。
ただし、すべての物件や保証会社がこの預金審査というイレギュラーな方法に対応しているわけではありません。
古い体質の大家さんや厳しい保証会社だと「貯金がいくらあろうが、無職は無職」と冷たくあしらわれることもあります。
そのため、物件探しの最初の段階で、不動産屋の担当者に「収入証明ではなく、預金残高をベースにした預金審査で対応してくれる物件に絞って探したいです」と明確に伝えることが、無駄な労力を省くコツです。
2. 審査の緩い「独立系」の家賃保証会社を選ぶ方法
現在、賃貸契約の9割以上は、親戚などに連帯保証人を頼むのではなく、「家賃保証会社」の利用が必須条件となっています。
この保証会社こそが、審査の最大の関門です。
しかし、保証会社と一口に言ってもいくつか種類があり、それぞれ「審査の厳しさ」と「チェックするポイント」が全く異なります。
最も審査が厳しく、私たち専業トレーダーが絶対に避けなければならないのが、クレジットカード会社などが運営する「信販系」の保証会社です。(エポス、オリコ、ジャックスなど)
彼らは、個人のクレジットカードの支払い履歴やローン状況を記録している「信用情報機関(CICなど)」のデータを直接覗き見ることができます。
過去にスマホの端末代金の分割払いを数日遅れただけでも、あるいはクレジットカードの審査に落ちた履歴があるだけでも、一発で審査に落とされます。
さらに、収入の安定性や勤務先の企業規模まで厳しくスコアリングされるため、フリーランスや専業トレーダーには非常にハードルが高い、まさに難攻不落の要塞です。
私自身、一度不動産屋の勧めでよく分からないまま信販系の審査に出してしまい、数時間後に「お見送りとなりました」とあっさり落とされ、深い絶望を味わった経験があります。
一方、私たちが積極的に狙うべきは「独立系」と呼ばれる保証会社です。
独立系の保証会社は、信用情報機関のデータを参照する権限を持っていません。そのため、自社独自の基準だけで審査を行います。
過去の金融トラブルや借金歴よりも、「現在の家賃支払い能力(預金残高など)」や「不動産屋からの人物評価(人柄や態度)」を重視してくれる傾向があります。
代表的な独立系保証会社には、フォーシーズ、日本セーフティー、ジェイリース、ナップなどがあります。
物件を内見する前、あるいはネットで物件を探している段階で、「この物件の指定保証会社はどこですか?独立系の会社は使えますか?」と不動産屋に確認する癖をつけてください。
保証会社を借りる側から指定することは基本的にはできませんが、複数の保証会社と提携している物件(信販系がダメなら独立系で再審査できる物件)を選ぶことで、審査通過の確率は劇的に上がります。
3. UR賃貸住宅など「家賃の前払い制度」がある物件を狙う
「預金審査も断られた」「独立系の保証会社でも、やはり自営業としての期間が短すぎて落ちてしまった」という場合や、そもそも面倒な審査手続きや不動産屋との駆け引きを一切避けたい場合におすすめなのが、「UR賃貸住宅」という選択肢です。
UR賃貸住宅は、都市再生機構という独立行政法人が管理している公共の賃貸物件であり、一般的な民間の賃貸物件とは審査のルールが根本的に異なります。
URの最大の魅力であり、我々専業トレーダーにとっての救済措置となるのが、家賃を前払いする「一時払い制度(前払い制度)」が用意されていることです。
これは、1年分から最長10年分までの家賃および共益費を「一括でまとめて前払い」することで、収入基準や職業の審査が一切免除されるという、非常に強力かつ合法的な制度です。
たとえば、家賃10万円の物件なら、1年分(120万円)を前払いするだけで、あなたが無職であろうが、FXトレーダーであろうが、昨日海外から帰国したばかりだろうが、全く関係なく無審査で部屋を借りることができます。
日々のトレードでまとまった資金を手元に確保できている海外FXトレーダーにとっては、これほど理にかなった、手っ取り早いシステムはありません。
私服でふらっとURの窓口に行き、身分証を提示して必要な金額を振り込むだけで、あっという間に鍵を受け取ることができます。
さらに、UR賃貸住宅は「礼金なし」「仲介手数料なし」「更新料なし」「保証人不要(保証会社も不要)」という、金銭的な初期費用のメリットも非常に大きいです。
民間のタワーマンションのような華やかなエントランスや、最新のIoT設備などはないかもしれません。
しかし、敷地が広く緑が豊かで、部屋の作りもしっかりしている堅実な物件が多く、静かにチャートと向き合うトレード環境としては非常に優秀です。
審査のストレスから解放されたい方にとって、URは間違いなく最強の選択肢の一つとなります。
4. 正しい収入証明の提出:確定申告書と納税証明書を準備する
預金審査や一時払い制度に頼らず、あくまで「毎年の継続的な収入がある」という正面突破で審査に挑むのであれば、正しい収入証明書類の準備が絶対に欠かせません。
不動産屋や大家さんが求めているのは、「公的な機関(国や自治体)によって客観的に証明された、偽造不可能な収入の証拠」です。
「去年はFXで5,000万円勝ちました!」と口で言うだけなら誰でもできます。
ここで必要になるのが、税務署の受領印(受付印)が押された「確定申告書(控え)」と、お住まいの市区町村役場で発行される「納税証明書(または課税証明書)」です。
これらは、あなたが国に対して「私はこれだけの収入を得ており、それに相応する税金を1円の未納もなく納めています」と宣言し、認められた最強の公式証明書です。
確定申告書の控えを用意する際は、最近主流となっているマイナンバーカードを使ってe-Taxで電子申告した際の「受信通知(メール詳細)」の画面も併せて印刷しておくと完璧です。
これらがセットになって初めて、公的な効力を持ちます。
私自身、専業になって数年目からは、顧問税理士に作ってもらった完璧な確定申告書と納税証明書をバインダーに挟んで不動産屋に持参するようになりました。
「何千万という利益を出し、それに対する高額な税金を滞りなく納付している」という事実は、どれだけ言葉で取り繕うよりも、大家さんや保証会社に圧倒的な安心感と説得力を与えます。
「これだけ税金を払えるなら、家賃の滞納なんてするはずがない」と思わせることができるのです。
逆に言えば、どれだけ海外口座で利益が出ていても、面倒くさがって確定申告をしていない場合や、税金を滞納している場合は、社会的には完全に「無収入」あるいは「信用力ゼロ」として扱われ、まともな賃貸マンションの審査に通ることはほぼ不可能です。
日頃から税金の手続きを怠らず、必要書類をすぐに用意できる状態にしておくことが、専業トレーダーとしての信用を守り、自分の首を絞めないための最低限のリスク管理(防衛策)に繋がります。
海外FX特有の事情と「絶対にやってはいけない」NG行動
ここからは、審査の焦りや無知から、ついつい手を出してしまいがちな危険な行動や勘違いについて解説します。
海外FXという特殊な環境にいるからこそ陥りやすい罠です。
一歩間違えれば、引越しどころか取り返しのつかないトラブルに発展し、最悪の場合は社会的な抹殺を意味することもあるため、しっかりと心に留めておいてください。
アリバイ会社(在籍会社)の利用は強制退去リスク大で絶対NG
何度も審査に落ちて途方に暮れ、夜中にインターネットで「賃貸 審査 落ちた 無職」などと検索していると、ふと目に飛び込んでくるのが「アリバイ会社(在籍会社)」という怪しげなサービスの広告です。
これに心が揺らぐ専業トレーダーは少なくありません。
アリバイ会社とは、数万円から十数万円の手数料を払うことで、あたかもその会社(実在するペーパーカンパニーなど)であなたが正社員として働いているかのように、偽装工作をしてくれるサービスです。
あなたの名前が入った精巧な偽造の源泉徴収票や給与明細を作成し、保証会社からあなたの勤務先にかかってくる「在籍確認の電話」に対しても、担当者が「はい、〇〇は現在営業に出ておりまして席を外しております」と完璧に芝居を打って応対してくれます。
「これならバレずにタワマンに住めるかも…」と悪魔の囁きが聞こえるかもしれませんが、このアリバイ会社の利用は絶対に、何があってもやってはいけません。
これは単なるモラルやルールの違反ではなく、「公文書偽造罪」や「詐欺罪」といった立派な刑事犯罪に該当する可能性が極めて高い危険な行為です。
保証会社も審査のプロですから、アリバイ会社の手口やペーパーカンパニーのリスト、使われやすい電話番号の傾向などは常にアップデートされており、素人の浅知恵など高い確率で見破られます。
もし、たまたま運良く審査を通り抜けて入居できたとしても、安心するのは早計です。
入居後に、何かの拍子(たとえばポストの郵便物や、近隣との些細なトラブル、あるいはアリバイ会社自体が警察に摘発された等)で嘘がバレた場合、契約違反および詐欺行為として即刻契約解除となり、数日以内に強制退去させられます。
支払った敷金や礼金は当然返ってきませんし、違約金や損害賠償を請求されることもあります。
さらに恐ろしいのは、保証会社間で共有されている「ブラックリスト」に名前が載ってしまうことです。
こうなると、今後の人生で二度と、まともな保証会社を通して物件を借りることができなくなります。
私の知人トレーダーにも、過去にアリバイ会社を使って痛い目を見た人間がいますが、彼は未だにボロボロの木造アパート(保証会社不要の訳あり物件)にしか住めない状況に陥っています。
目先の「良い部屋に住みたい」という欲に目がくらみ、自らの首を絞め、人生の選択肢を狭めるような真似は決してしないでください。
正々堂々と、今の自分の状況のままで勝負することが、遠回りに見えて最も確実で安全な道です。
MT4/MT5の履歴や海外口座の残高画面は証明書の代わりにならない
海外FXのトレードで日常的に使っている「MT4」や「MT5」、あるいは最近流行りの独自プラットフォームの取引履歴画面。
そこには、あなたが血のにじむような努力で積み上げてきた、右肩上がりの見事な資産曲線と、数千万円という利益の数字が燦然と輝いているかもしれません。
「これを見せれば、自分がどれだけ稼ぐ能力があるか一発で証明できる!」と息巻いて、その画面をスクリーンショットし、カラー印刷して不動産屋にドヤ顔で持っていく人がいますが、これは全くの無意味です。
不動産屋の担当者や、大家さん、保証会社の審査部の人たちにとって、見慣れない海外ブローカーのカラフルな画面や、英語ばかりの取引履歴(Trade History)、よくわからない通貨ペア(GBP/JPYなど)の羅列は、ただの「得体の知れない謎の数字の羅列」にしか見えません。
「この画面なんて、今の時代Photoshopでいくらでも偽造できるのではないか?」
「そもそもこの〇〇Marketsという海外の会社自体が、日本で認可されていない違法な組織なんじゃないか?」
「デモ口座の画面を見せているだけなのではないか?」
彼らはそう疑います。むしろ、「こんなよくわからない画面を収入の証明だと言い張るなんて、この人はやっぱり普通じゃない、怪しい人だ」と、逆に警戒心を強める結果になってしまいます。
私自身、専業になりたての頃の無知だった時代に、「これだけ稼いでいるのになぜ分かってくれないんだ!ほら、先週だけでも100万利確してるんですよ!」と、不動産屋のデスクでスマートフォンのMT4画面を力説したことがあります。
しかし、担当者の愛想笑いと困惑しきった顔を見て、自分の常識(FX界隈の常識)が、世間一般の常識とは全く交わらないのだと痛烈に思い知らされました。
自分のフィールドのルールを相手に押し付けるのではなく、相手のフィールドのルール(公的書類)に合わせて証明を提示する。
これが、社会と折り合いをつけて生きていくための最低限のマナーなのです。
海外口座に入りっぱなしの資金は資産とみなされない?国内銀行への出金が必須
「預金審査(残高審査)」を利用する際に、多くの海外FXトレーダーが陥りやすい致命的なミスがあります。
それは、資金の保管場所の認識の違いです。
海外FX業者の口座内にどれだけ多額の資金(たとえば5,000万円)が入っていても、それは預金審査の対象となる「資産」として認められないケースがほとんどです。
大家さんや保証会社からすれば、海外の投資口座にある資金は、「現金」ではなく、明日にはトレードの失敗でゼロになっているかもしれない「極めてリスクの高い変動資産」とみなされます。
また、日本の法律や行政機関の権限が及ばないタックスヘイブン(セーシェルやバヌアツなど)にある資金は、万が一あなたが家賃を滞納して裁判になった際にも、差し押さえることが極めて困難です。
そのため、担保としての価値がゼロに等しいと判断されるのです。
預金審査をスムーズに進め、資産として100%認めてもらうためには、事前に必要な金額を「日本の銀行口座(それもできれば信用力の高いメガバンク)」に現金として出金し、着金させておく必要があります。
しかし、ここでまた一つハードルがあります。
海外FXの口座から数百万、数千万という高額な出金を国内銀行に行うと、ほぼ間違いなく銀行のコンプライアンス部門から「マネーロンダリング(資金洗浄)の確認」の電話がかかってきます。
「この海外からの多額の送金は、どういった性質のお金ですか?」「原資は何ですか?」と厳しく問いただされます。
この時、海外FXの利益であることを隠さず、求められれば取引履歴などを銀行に提出して、クリーンな資金であることを証明しなければなりません。
この着金手続き(銀行の審査)に数日から数週間かかることもあります。
引越しを検討し始めたら、物件探しの前に、まずは資金の移動スケジュールをしっかりと立ててください。
出金手続きを行い、銀行からの電話対応をこなし、無事に国内銀行の残高として反映された「通帳のコピー」を手に入れて初めて、あなたは預金審査のスタートラインに立てるのです。
節税のしすぎに注意!「見かけの所得」が低いと審査に落ちる理由
専業トレーダーとして賢く生き残り、資産を雪だるま式に増やしていくために、経費をしっかり計上して「節税」をすることは、トレード技術と同じくらい重要なスキルです。
しかし、賃貸マンションの入居審査という場面においては、この節税が思わぬ落とし穴になることが多々あります。
確定申告書を提出して審査を受ける場合、大家さんや保証会社が見る数字は、「売上(FXでのトータルの利益)」ではありません。
彼らが重視するのは、そこから様々な経費や控除を差し引いた後の、最終的な「所得金額」です。
税金を極限まで減らそうとするあまり、高額なパソコンやマルチモニター代、情報商材やセミナー代、視察という名目の海外旅行費、あるいは自宅の家賃や光熱費の大半を強引に経費として計上し、結果として最終的な所得金額が極端に低くなっているとどうなるでしょうか。
不動産屋や保証会社は、「あぁ、この人は売上は大きいみたいだけど、結局手元に残っているお金(所得)はこれっぽっちしかないんだな。これでは毎月の高い家賃は払えないだろう」と判断し、審査に落とします。
たとえば、実際のFXの利益が1,500万円あっても、ありとあらゆるものを経費で相殺して、最終的な所得を300万円にして申告していた場合、審査のテーブルに乗るあなたのスペックは「年収300万円の人」として扱われます。
年収300万円の人が、家賃20万円の高級マンションの審査に通るはずがありません。
引越し(特にグレードアップした物件への引越し)を予定している年は、あえて経費の計上を抑え気味にして、税金を多く払ってでも「見かけの所得金額」を高く保つという、逆転の戦略も必要になります。
あるいは、利益が安定してきたら早めに「法人化」して役員報酬を定額に設定し、社会的な信用を自ら作り出すことも検討すべきです。
税金を多く払うことにはなりますが、それは希望の物件を手に入れ、社会的な信用を買うための「必要経費」だと割り切る柔軟性も、一流の専業トレーダーには求められます。
困ったときのQ&Aと審査落ちのリカバリー方法
最後に、審査の過程で直面しやすいリアルな悩みや、万が一審査に落ちてしまった場合の立て直し方について解説します。
どれだけ準備をしても落ちる時は落ちます。しかし、どんな状況でも解決策や逃げ道は必ずありますので、決してパニックにならず、冷静に対応してください。
連帯保証人を頼める人がいない(頼みたくない)場合はどうする?
「親が高齢で年金暮らしだから審査に通らない」「そもそも親族には、会社を辞めて海外FXで生活していることを内緒にしているから、絶対に連絡がいかないようにしたい」
こうした、連帯保証人を頼めない、あるいは頼みたくないという悩みは、専業トレーダーの方から非常によく聞きます。
結論から言うと、現代の賃貸契約において「連帯保証人が用意できないこと」は、全く問題になりません。
むしろ、不動産屋や大家さんの側から「個人の連帯保証人ではなく、プロである家賃保証会社を使ってください」と最初から指定されるケースが主流(全体の約8〜9割)になっています。
保証会社を利用すれば、一定の保証委託料(初回は家賃の半月分〜1ヶ月分程度、以降は1年ごとに1万円程度の更新料)を支払うことで、彼らがあなたの連帯保証人の代わりを務めてくれます。
さらに、保証会社を利用する場合、「緊急連絡先」として親族の名前と電話番号を書く必要はありますが、緊急連絡先には支払い義務がないため、契約時に保証会社から確認の電話がいくことはあっても、収入や職業を根掘り葉掘り聞かれたりすることはありません。
前述した「独立系の保証会社」の審査さえ通れば、親族に金銭的な迷惑をかけたり、あなたの現在の職業(FX専業であること)を深く詮索されたりすることなく、スムーズに契約を進めることができます。
物件探しの最初の段階で、「保証会社利用可(連帯保証人不要)」という条件に絞って検索すれば、選択肢は無数に見つかりますので安心してください。
一度審査に落ちてしまった!同じ物件で再申し込みはできる?
万全の準備をして臨んだはずなのに、「今回は見送りとなりました」という冷酷な連絡が不動産屋から来た。
もしも審査に落ちてしまった場合、頭が真っ白になるかもしれませんが、落ち込む必要はありません。
審査落ちの具体的な理由は、どれだけ不動産屋に食い下がっても「総合的な判断です」としか教えてもらえません。
しかし、先ほど説明したように、「保証会社(特に信販系)の基準に合わなかった」というケースが大多数です。大家さんまで書類が届く前に、保証会社の機械的なスコアリングで弾かれているのです。
その物件の立地や間取りをどうしても諦めきれない場合は、すぐに不動産屋の担当者にこう提案してみてください。
「別の保証会社を使って、もう一度再申し込みできませんか?」
多くの物件(管理会社)は、リスク分散のために複数の保証会社(厳しい信販系と、緩い独立系など)と提携しています。
厳しい保証会社で落ちても、担当者が「この人は残高もしっかりあるし、人柄も良いから」と別の独立系保証会社に書類を回して再チャレンジさせてくれれば、あっさりと数時間後に審査が通ることがよくあります。
ただし、保証会社は通ったけれど、最終的な大家さん自身の独自の判断で「無職(自営業や投資家)は、トラブルが怖いから絶対にNG」とされている物件の場合は、いくら保証会社を変えても結果は同じです。
その場合は「大家の理解が足りなかったのだ。この物件とは縁がなかった」とスッパリ諦め、すぐに頭を切り替えて別の物件探しにエネルギーを注ぐ潔さも必要です。
一つの物件に固執しすぎず、常に第2、第3の候補を持っておくことで、精神的な余裕を保つことができます。
審査に強い不動産屋・フリーランス向け仲介業者の探し方
ここまで様々な対策や裏ワザをお話ししてきましたが、最終的に最も頼りになるのは、やはり「優秀で理解のある不動産屋(担当者)との出会い」です。
駅前にあるような一般的な大手チェーン店の不動産屋は、サラリーマンや学生をメインターゲットにマニュアル通りの営業をしているため、私たち専業トレーダーのようなイレギュラーで手間の掛かる客の対応に慣れていません。少しでも面倒だと感じたら、適当な理由をつけてあしらわれてしまいます。
そこで最大限に活用したいのが、フリーランスや個人事業主、水商売の方、外国籍の方など「一般的には審査に通りにくいとされる属性の人」を専門にサポートしている、特化型の不動産仲介業者です。
インターネットやSNSで「フリーランス 賃貸審査 強い 不動産屋」「水商売 審査 緩い 賃貸 東京」などのキーワードで検索すると、そうしたニッチな層に特化した業者がいくつか見つかります。
彼らは、独立系の保証会社との極めて強固なパイプを持っていたり、頭の固い大家さんに事情を説明して説得する圧倒的なノウハウやトークスクリプトを蓄積しています。
私自身も、何度か審査に落ちて心が完全に折れかけた時、藁にもすがる思いでこうした専門の仲介業者に駆け込んで助けられた経験があります。
最初から「自分は海外FXの専業トレーダーで、収入証明はこれとこれがあります。でも、社会的信用がないので審査に不安があります」と全てを打ち明けてしまえば、彼らは嫌な顔一つせず、持てる知識とコネクションを総動員して、あなたに最適な物件と、最も確実な審査の通し方を提案してくれます。
一人でネットの情報をあさり、孤独に悩むよりも、その道のプロの力を借りることが、結局は成功への最短ルートなのです。
海外FX専業が賃貸マンションの審査に通る方法まとめ
まとめ
- 職業欄には無職と書かず自営業や個人投資家と記載
- 不動産屋には嘘をつかず正直に状況を話して味方につける
- 収入証明はMT4の履歴ではなく確定申告書や納税証明書を提出
- 安定収入の代わりとして銀行残高を見せる預金審査を活用
- 預金審査の目安は家賃の約2年分以上の国内銀行残高
- 海外口座の資金は審査前に必ず国内の銀行口座へ出金
- 審査が厳しい信販系を避け柔軟な独立系の保証会社を利用
- アリバイ会社の利用は強制退去や詐欺罪のリスクがあり絶対NG
- 親に頼めない場合は連帯保証人不要の物件や保証会社を活用
- 一度審査に落ちても別の保証会社や別の物件でリカバリー可能
- 海外FX 専業 賃貸マンション 審査 通る方法を知っていれば焦る必要なし
賃貸マンションの入居審査は、海外FX専業トレーダーとして独立した後にぶつかる、最初の大きな社会の壁のように感じるかもしれません。
画面の向こう側の相場では勝てても、現実世界の古いシステムや偏見の前では無力感を感じることもあるでしょう。
しかし、社会のルールや相手の心理を正しく理解し、今回ご紹介したような正しい手順を踏んで入念な準備をすれば、決して乗り越えられない壁ではありません。
不動産屋も大家さんも、結局は「安心」が欲しいだけなのです。
あなたが日々チャートと向き合い、ご自身の血と汗の結晶として築き上げた利益。そして、それを堂々と証明する公的な書類と、誠実で冷静な態度があれば、必ずあなたの希望の部屋を手に入れることができます。
新しい、快適で静かなトレード環境を手に入れ、専業トレーダーとしてさらなる飛躍を遂げられるよう、心から応援しています。
最後までお読みいただき、本当にありがとうございました。